Hướng Dẫn Thẩm Định Bất Động Sản Thương Mại & Mô Hình Tài Chính Cap Rate
Thẩm định bất động sản thương mại (CRE) là quy trình đo lường rủi ro vận hành, dự phóng dòng tiền thuần và định giá tài sản sinh lời. Khác với nhà ở đơn lẻ định giá qua giao dịch so sánh lân cận, giá trị bất động sản thương mại bắt nguồn trực tiếp từ hiệu quả dòng tiền thuần và công suất khai thác.
Dù bạn đang phân tích một dãy nhà phố thương mại bán lẻ, nhà kho logistics hay khu phức hợp căn hộ cho thuê, việc thẩm định tài chính bài bản đòi hỏi sự thấu hiểu sâu sắc về Thu Nhập Hoạt Động Thuần (NOI), Tỷ Suất Vốn Hóa (Cap Rate), Hệ Số Khả Năng Trả Nợ (DSCR) và ma trận phân tích độ nhạy đa biến.
1. Phân Tích Bản Chất Của Thu Nhập Hoạt Động Thuần (NOI)
Thu nhập hoạt động thuần (Net Operating Income - NOI) là thước đo tài chính cốt lõi trong đầu tư bất động sản thương mại. Chỉ số này phản ánh dòng tiền thuần do hoạt động vận hành cốt lõi của tài sản tạo ra trước khi trừ chi phí trả nợ vay, khấu hao tài sản, chi phí vốn lớn (CapEx) và thuế thu nhập doanh nghiệp.
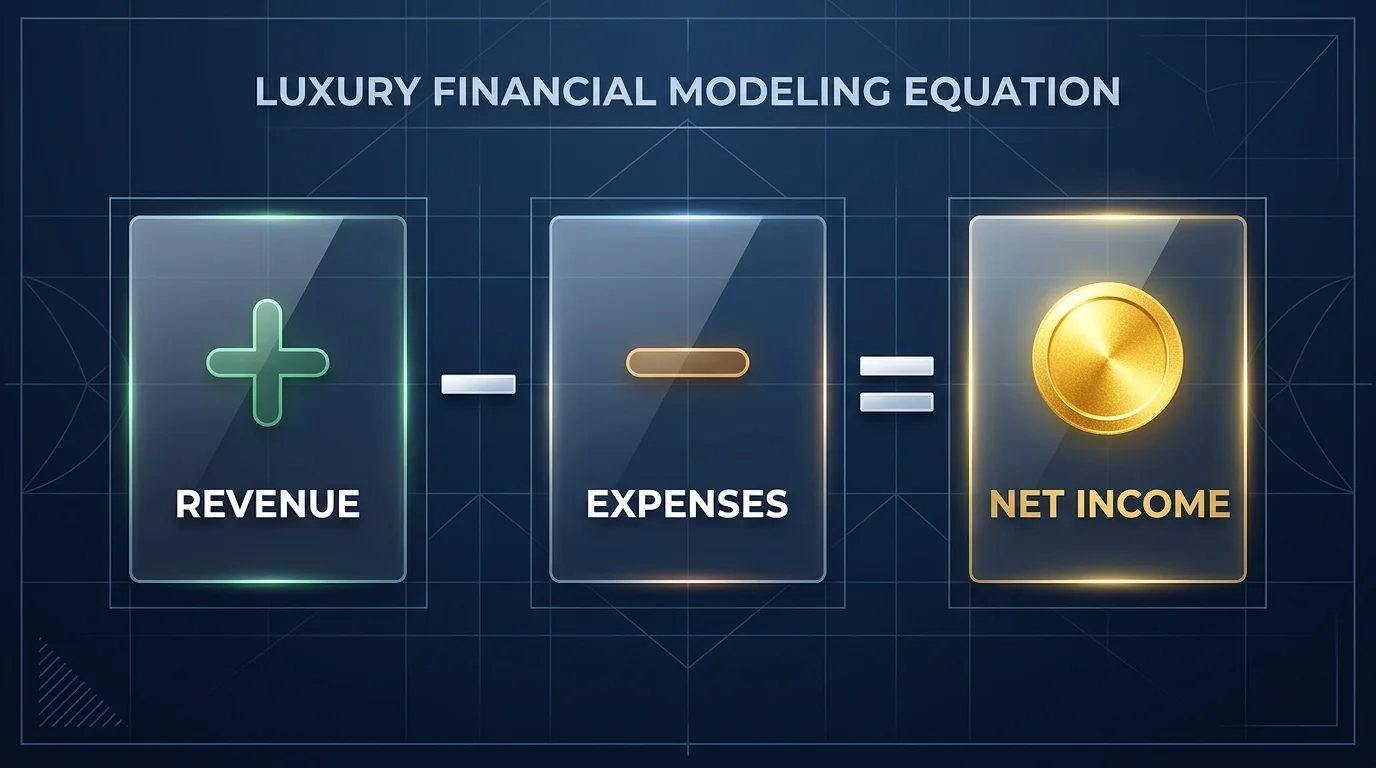
Công thức tính chuẩn mực được thiết lập như sau:
$$\text{Doanh Thu Tiềm Năng (PGR)} - \text{Thất Thoát Do Trống & Nợ Xấu} = \text{Doanh Thu Hoạt Động Thực Tế (EGR)}$$ $$\text{EGR} - \text{Chi Phí Vận Hành (OpEx)} = \text{Thu Nhập Hoạt Động Thuần (NOI)}$$
Các Khoản Chi Phí Vận Hành (OpEx) Bao Gồm:
- Thuế sử dụng đất, thuế tài sản và các loại phí hành chính địa phương.
- Bảo hiểm tài sản, bảo hiểm trách nhiệm pháp lý và bảo hiểm rủi ro thiên tai.
- Phí quản lý vận hành tòa nhà chuyên nghiệp (thông thường từ 3% đến 6% của EGR).
- Chi phí bảo trì định kỳ, sửa chữa thiết bị cơ điện và dịch vụ vệ sinh an ninh.
- Tiền điện, nước các khu vực tiện ích chung (hành lang, bãi đỗ xe) chưa thu hồi từ khách thuê.
Các Chi Phí Tuyệt Đối Không Tính Vào NOI:
- Tiền gốc và lãi vay ngân hàng hàng tháng (Dịch vụ nợ vay - Debt Service).
- Chi phí cải tạo tài sản lớn (CapEx) như thay mới hệ thống thang máy hoặc mái che.
- Chi phí hoàn thiện nội thất cho khách thuê mới (TI) và phí hoa hồng môi giới cho thuê (LC).
- Thuế thu nhập cá nhân hoặc chi phí quản lý riêng của chủ sở hữu.
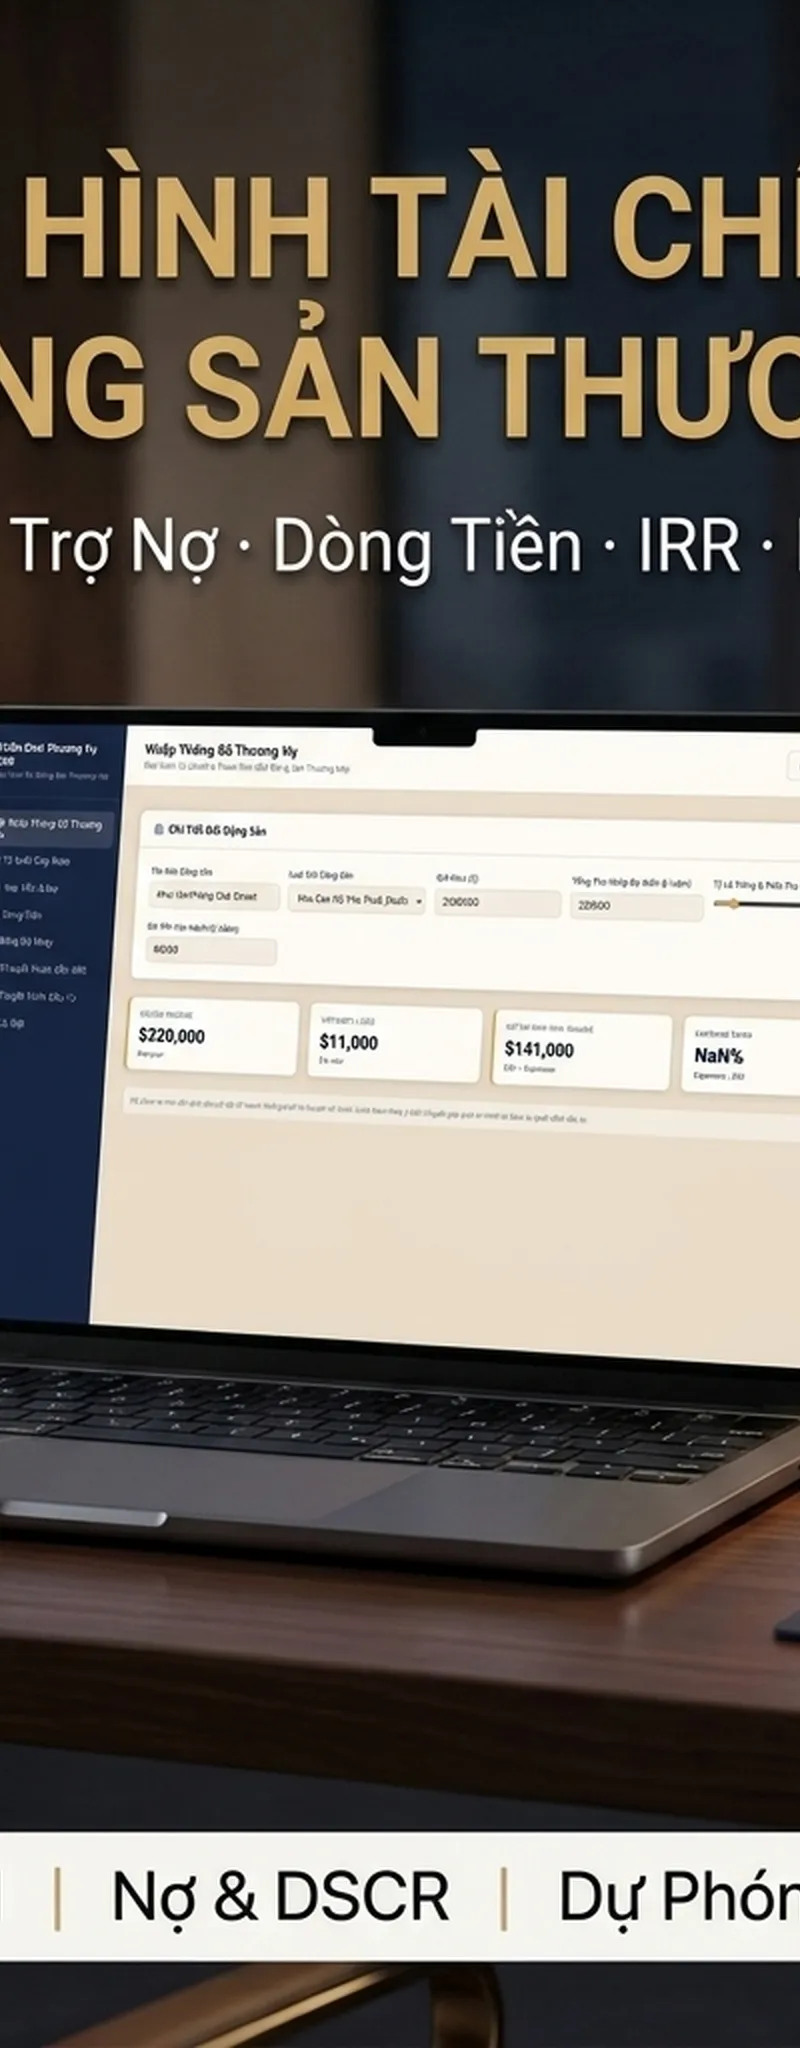
Tách bạch ranh giới này là yêu cầu bắt buộc vì chỉ số NOI phản ánh năng lực sinh lời tự thân của tài sản, hoàn toàn độc lập với cấu trúc đòn bẩy tài chính của nhà đầu tư. Trong bộ công cụ Mô Hình Tài Chính Bất Động Sản Thương Mại, toàn bộ bảng biểu chi phí này được tự động hóa và đối soát tỷ lệ vận hành chuẩn xác.
Lưu ý: Công cụ mang tính định hướng thực hành cá nhân, không thay thế tư vấn y tế hoặc tài chính chuyên nghiệp.
2. Giải Mã Tỷ Suất Vốn Hóa (Cap Rate)
Tỷ suất vốn hóa (Capitalization Rate) thể hiện tỷ suất sinh lời kỳ vọng hàng năm của tài sản bất động sản thương mại khi được mua hoàn toàn bằng tiền mặt không sử dụng đòn bẩy nợ:
$$\text{Cap Rate} = \frac{\text{Thu Nhập Hoạt Động Thuần (NOI)}}{\text{Giá Mua Hoặc Định Giá Tài Sản}}$$
Những Yếu Tố Khiến Cap Rate Biến Động:
- Phân Khúc & Chất Lượng Tài Sản: Tòa nhà văn phòng y tế Hạng A thường giao dịch ở mức Cap Rate thấp (định giá tài sản cao) nhờ hợp đồng thuê dài hạn và mức độ rủi ro thấp. Ngược lại, nhà xưởng cũ Hạng C yêu cầu Cap Rate cao hơn để bù đắp rủi ro sửa chữa và chi phí duy tu.
- Môi Trường Lãi Suất Thị Trường: Cap Rate thường duy trì một khoảng chênh lệch lịch sử (từ 150 đến 300 điểm cơ bản) so với lợi suất trái phiếu chính phủ kỳ hạn 10 năm. Khi lãi suất điều hành tăng, Cap Rate có xu hướng dãn rộng, gây áp lực giảm giá trị tài sản.
- Cấu Trúc Hợp Đồng Thuê: Hợp đồng thuê ba bên chịu phí (Triple Net - NNN) – nơi khách thuê chi trả toàn bộ thuế, bảo hiểm và bảo trì – luôn sở hữu Cap Rate thấp hơn hợp đồng thuê trọn gói (Gross Lease) do rủi ro lạm phát chi phí được đẩy sang cho người thuê.
3. Ma Trận So Sánh Cap Rate Giữa Các Phân Khúc BĐS Thương Mại
| Phân Khúc Bất Động Sản | Khung Cap Rate Điển Hình | Hồ Sơ Rủi Ro Vận Hành | Cấu Trúc Hợp Đồng Thuê Phổ Biến | Yếu Tố Đội Chi Phí Vận Hành Chính |
|---|---|---|---|---|
| Căn Hộ Cho Thuê Hạng A | 4.25% - 5.50% | Rất thấp / Phòng thủ | Hợp đồng dân cư trọn gói | Tỷ lệ luân chuyển khách thuê, chi phí tân trang căn hộ |
| Kho Bãi & Logistics Công Nghiệp | 4.75% - 6.00% | Thấp / Trung bình | Thuê ba bên chịu phí (NNN) | Chi phí đại tu mái kho, bảo trì bãi đỗ xe tải nặng |
| Văn Phòng Y Tế & Phòng Khám | 5.50% - 6.75% | Trung bình | Modified Gross / NNN | Tiêu chuẩn kỹ thuật phòng sạch, xử lý chất thải y tế |
| Mặt Bằng Bán Lẻ Khu Dân Cư | 6.00% - 7.50% | Trung bình / Cao | Thuê ba bên chịu phí (NNN) | Sức khỏe tài chính của siêu thị mỏ neo, phí bảo trì chung |
| Văn Phòng Ngoại Ô Hạng B/C | 7.50% - 9.50% | Cao / Biến động chu kỳ | Hợp đồng trọn gói (Full Gross) | Tỷ lệ văn phòng bỏ trống cao, giá điện lạnh và vệ sinh leo thang |
4. Quy Mô Nợ & Hệ Số Khả Năng Trả Nợ (DSCR)
Các ngân hàng thương mại không duyệt hạn mức tín dụng dự án chỉ dựa trên điểm tín dụng cá nhân của chủ đầu tư; họ đánh giá năng lực trả nợ thông qua Hệ Số Khả Năng Trả Nợ (DSCR):
$$\text{DSCR} = \frac{\text{Thu Nhập Hoạt Động Thuần (NOI)}}{\text{Tổng Nghĩa Vụ Nợ Hàng Năm (Gốc + Lãi)}}$$
Hầu hết các tổ chức tài chính yêu cầu ngưỡng DSCR tối thiểu từ 1.20x đến 1.30x. Điều này đảm bảo rằng với mỗi 1.00 USD nghĩa vụ nợ phải trả, tài sản phải tạo ra từ 1.20 USD đến 1.30 USD thu nhập hoạt động thuần, hình thành vùng đệm an toàn dự phòng cho các giai đoạn tỷ lệ phòng trống tăng cao.
Ví dụ, nếu tài sản sinh ra 240.000 USD NOI hàng năm và khoản vay yêu cầu thanh toán 200.000 USD cả gốc lẫn lãi, hệ số DSCR đạt đúng 1.20x. Nếu một khách thuê lớn chuyển đi khiến NOI sụt giảm còn 190.000 USD, tài sản rơi vào trạng thái vi phạm hợp đồng tín dụng kỹ thuật (DSCR 0.95x).
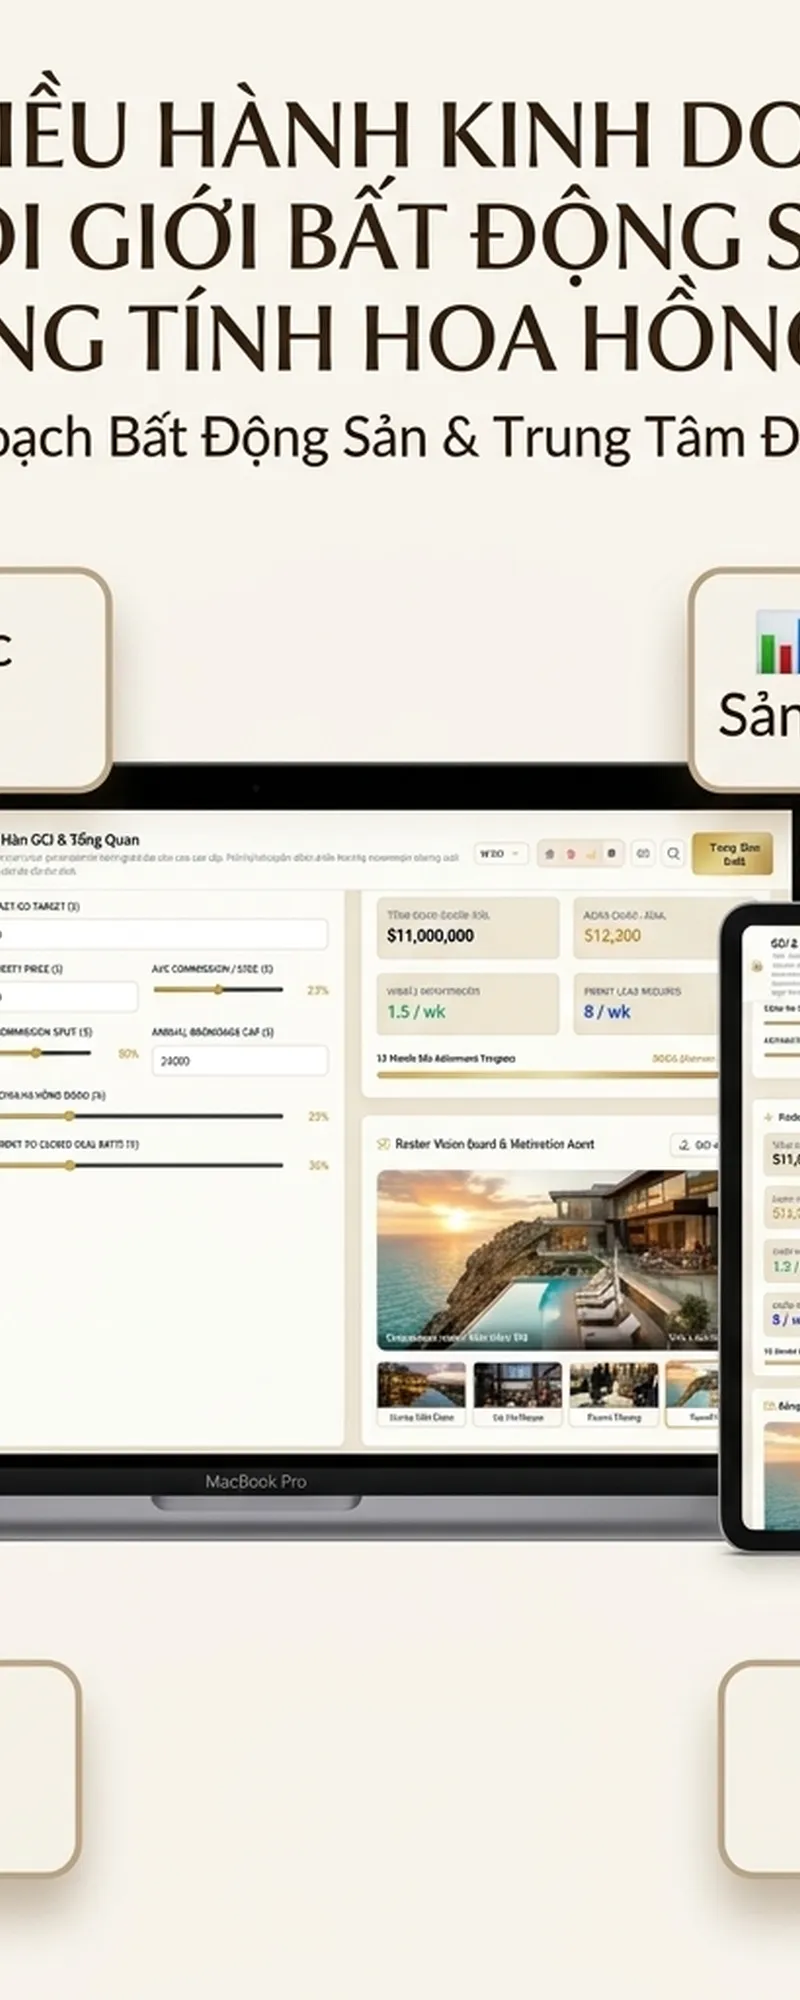
Các chuyên viên môi giới và tư vấn đầu tư bất động sản thường xuyên liên kết bài toán kinh doanh với Sổ Kế Hoạch 12 Tháng & Công Cụ Tính GCI để kiểm soát dòng tiền hoa hồng và mục tiêu tài chính một cách thực tế.
5. Phân Tích Độ Nhạy Đa Biến (Sensitivity Analysis)
Bảng tính dự phóng tĩnh tiềm ẩn rủi ro rất lớn vì thị trường thương mại luôn biến động. Nhà thẩm định chuyên nghiệp luôn xây dựng các ma trận kiểm tra sức chịu tải của tài sản trước các kịch bản bất lợi:
- Độ Nhạy Của Cap Rate Thoái Vốn (Exit Cap Rate): Dự phóng tỷ suất hoàn vốn nếu Cap Rate thị trường tăng từ 50 đến 150 điểm cơ bản khi kết thúc chu kỳ nắm giữ 5 năm.
- Kiểm Tra Áp Lực Tỷ Lệ Trống: Mô phỏng dòng tiền phân phối cho nhà đầu tư nếu tỷ lệ phòng trống tăng gấp đôi từ 5% lên 10% trong thời kỳ suy thoái.
- Rủi Ro Tái Cấp Vốn Khi Đáo Hạn: Đo lường khả năng chi trả khi các khoản vay thương mại lãi suất cố định chuyển sang tái tài trợ với lãi suất thả nổi cao hơn.
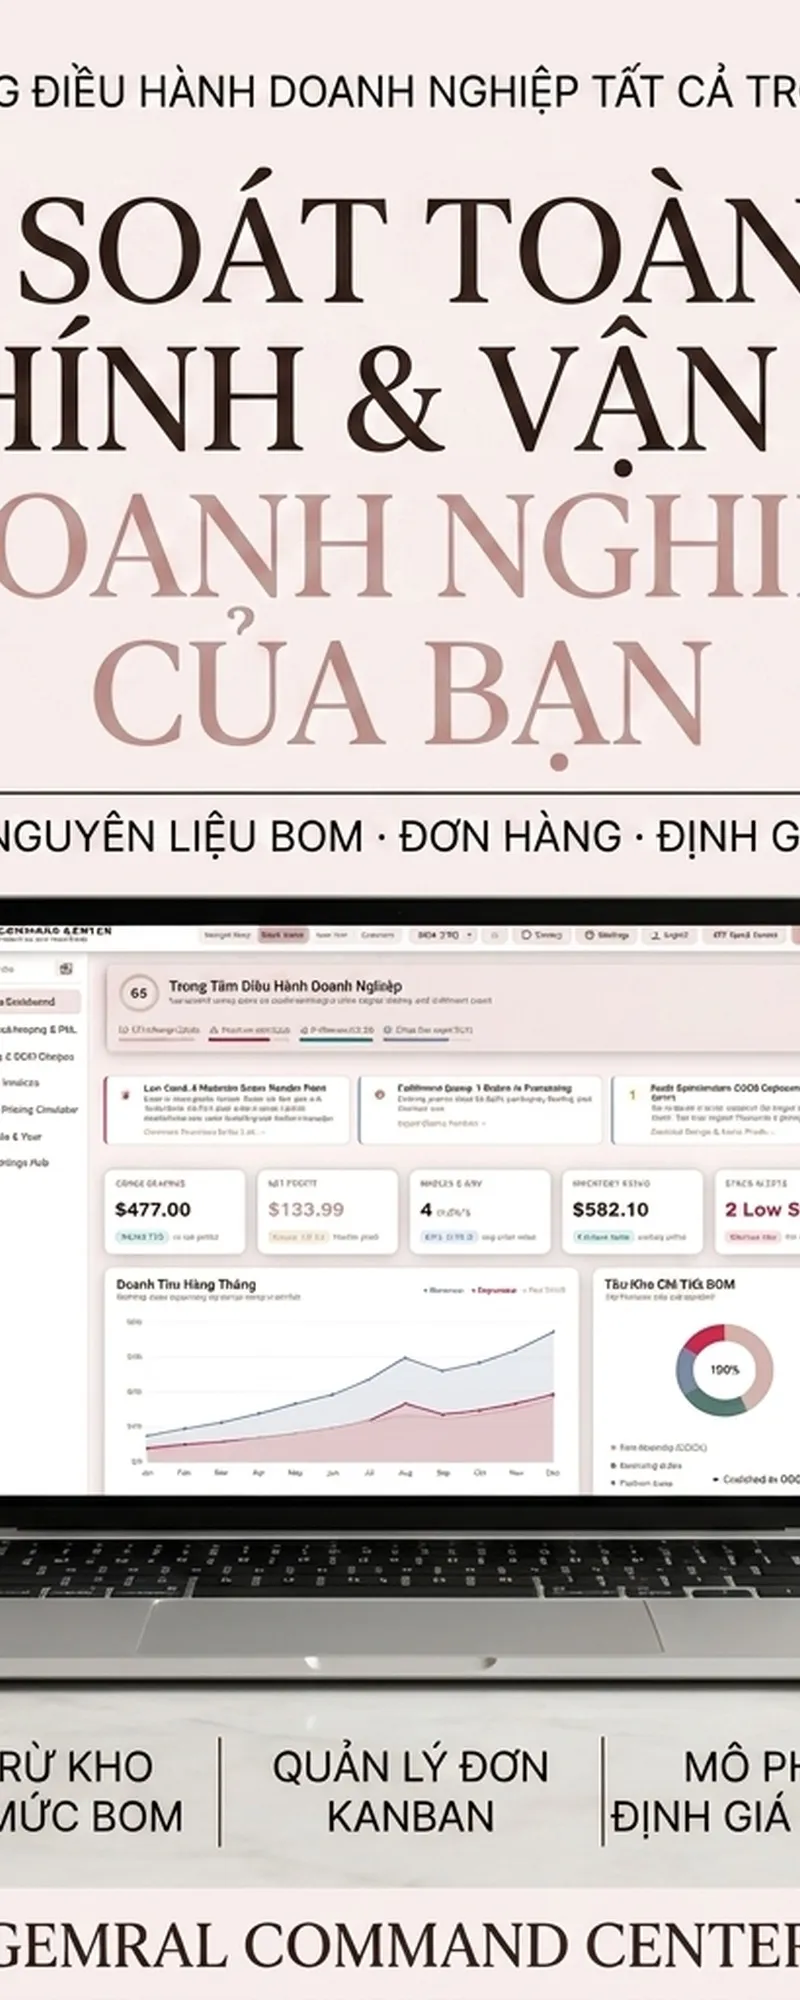
Bằng cách áp dụng các công cụ độc lập chuyên sâu như Mô Hình Tài Chính Bất Động Sản Thương Mại, nhà phân tích có thể tạo lập ma trận 2 chiều tức thì mà không lo vỡ công thức. Ngoài ra, việc quản lý chi phí doanh nghiệp đầu tư song song với hiệu quả dự án được tối ưu hóa qua Trung Tâm Điều Hành Doanh Nghiệp Nhỏ.
6. Cấu Trúc Phân Phối Lợi Nhuận Thác Nước (Equity Waterfall)
Trong các thương vụ hợp vốn đầu tư (syndication), dòng tiền phân phối cho các đối tác góp vốn được tổ chức theo mô hình phân tầng bậc thang (Equity Waterfall):
- Hoàn Trả Vốn Góp (Return of Capital): 100% dòng tiền đầu tiên được ưu tiên chuyển cho các nhà đầu tư góp vốn hữu hạn (LP) cho đến khi họ thu hồi toàn bộ vốn gốc ban đầu.
- Lợi Tức Ưu Đãi (Preferred Return): Tiếp theo, nhà đầu tư LP nhận khoản lợi tức thỏa thuận hàng năm (thường từ 7% đến 9%/năm tính gộp).
- Phân Chia Tầng 1 (Promote Tier 1): Sau khi đạt ngưỡng lợi tức ưu đãi, đơn vị vận hành (GP) bắt đầu được nhận tỷ lệ thưởng vượt trội (thường là 20% cho GP và 80% cho LP) cho đến khi tỷ suất sinh lời nội hàm (IRR) chạm mức 14%.
- Phân Chia Tầng 2 (Promote Tier 2): Đối với phần lợi nhuận vượt trên mức 14% IRR, phần thưởng của GP có thể nâng lên 30% đến 40%, nhằm tôn vinh năng lực vận hành xuất sắc.
Khung Phương Pháp Liên Kết Cùng Chuyên Đề
Để đào sâu kiến thức và xây dựng quy trình thực hành toàn diện trong cùng chủ đề, bạn có thể kết hợp với các hướng dẫn bổ trợ sau:
- Ứng dụng quy trình thực thi tại Cẩm Nang Nhật Ký Giao Dịch Crypto & Quản Lý Kỷ Luật Rủi Ro nhằm củng cố nền tảng và tối ưu hóa nhịp độ hàng ngày.
- Khám phá các nguyên lý chiến lược tại Quy Tắc Phong Trào F.I.R.E. & Cẩm Nang Máy Tính Nghỉ Hưu Sớm để mở rộng tầm nhìn và tăng cường sự tập trung.
- Thực hành các kỹ thuật chuyên sâu tại Hệ Điều Hành Tác Nghiệp Dành Cho Freelancer & Agency Kỹ Thuật Số giúp duy trì kỷ luật và tạo bước đột phá bền vững.
7. Các Câu Hỏi Thường Gặp (FAQ)
Mức tỷ suất vốn hóa (Cap Rate) bao nhiêu được xem là tốt cho bất động sản thương mại?
Mức Cap Rate kỳ vọng phụ thuộc chặt chẽ vào môi trường lãi suất, phân khúc tài sản, vị trí địa lý và khẩu vị rủi ro của nhà đầu tư. Trong bối cảnh kinh tế ổn định, các tòa nhà căn hộ Hạng A tại trung tâm thường giao dịch ở mức 4.5% đến 5.5% phản ánh tính an toàn cao, trong khi bất động sản bán lẻ vùng ven hoặc văn phòng thứ cấp đòi hỏi mức 7.5% đến 9.0% để bù đắp rủi ro cho thuê.
Thu nhập hoạt động thuần (NOI) khác gì so với dòng tiền sau nghĩa vụ nợ?
Thu nhập hoạt động thuần (NOI) là thước đo phản ánh dòng tiền thuần tự thân của tài sản trước khi trừ chi phí tài chính, khấu hao và thuế. Dòng tiền sau nghĩa vụ nợ (Cash Flow After Debt Service) là số tiền mặt thực tế còn lại trong tài khoản ngân hàng của chủ sở hữu sau khi đã hoàn thành toàn bộ nghĩa vụ trả nợ gốc và lãi vay ngân hàng.
Tại sao các ngân hàng cho vay thương mại luôn yêu cầu chỉ số DSCR tối thiểu 1.25x?
Các chuyên viên thẩm định tín dụng yêu cầu hệ số DSCR tối thiểu 1.25x nhằm đảm bảo một vùng đệm an toàn tương đương 25% vượt trên tổng nghĩa vụ nợ phải trả hàng năm. Vùng đệm này bảo vệ cả người vay lẫn ngân hàng trước nguy cơ khách thuê vỡ nợ bất ngờ hoặc chi phí thuế tài sản đột ngột gia tăng.
Điểm khác biệt mấu chốt giữa hợp đồng thuê ba bên chịu phí (NNN) và hợp đồng thuê trọn gói là gì?
Trong hợp đồng thuê ba bên chịu phí (Triple Net - NNN), khách thuê có nghĩa vụ thanh toán tiền thuê cố định cộng với phần chi phí theo tỷ lệ diện tích về thuế đất, bảo hiểm tòa nhà và bảo trì khu vực công cộng (CAM). Ngược lại, hợp đồng thuê trọn gói (Gross Lease) quy định một mức giá cố định duy nhất, và chủ sở hữu phải gánh chịu toàn bộ rủi ro khi chi phí vận hành gia tăng.
8. Kết Luận & Thực Hành Chuẩn Mực
Thẩm định bất động sản thương mại vừa là bộ môn định lượng toán học chuẩn xác, vừa là nghệ thuật quản trị rủi ro vận hành thực địa. Việc làm chủ phương pháp chuẩn hóa chỉ số NOI, lựa chọn Cap Rate phản ánh đúng thị trường và kiểm soát hệ số khả năng trả nợ giúp nhà đầu tư và nhà môi giới thương mại ra quyết định bài bản, tự tin huy động vốn từ các đối tác tổ chức.
Khám phá dữ liệu vĩ mô thời gian thực, chất xúc tác thị trường và dòng luân chuyển vốn.
Phân tích vĩ mô đánh giá bức tường đáo hạn nợ, thanh khoản tái tài trợ của hệ thống tín dụng tư nhân và sự điều chỉnh tỷ suất vốn hóa văn phòng.
Nguồn tham khảo & Dữ liệu nghiên cứu
- [1]SEC Investor.gov — Real Estate Investment Trusts (REITs) ↗
- [2]U.S. Small Business Administration — Manage Your Finances ↗
Để xem đầy đủ quy chuẩn kiểm chứng và miễn trừ y tế/tài chính, xem Chính sách biên tập.
Công cụ trong bài hướng dẫn
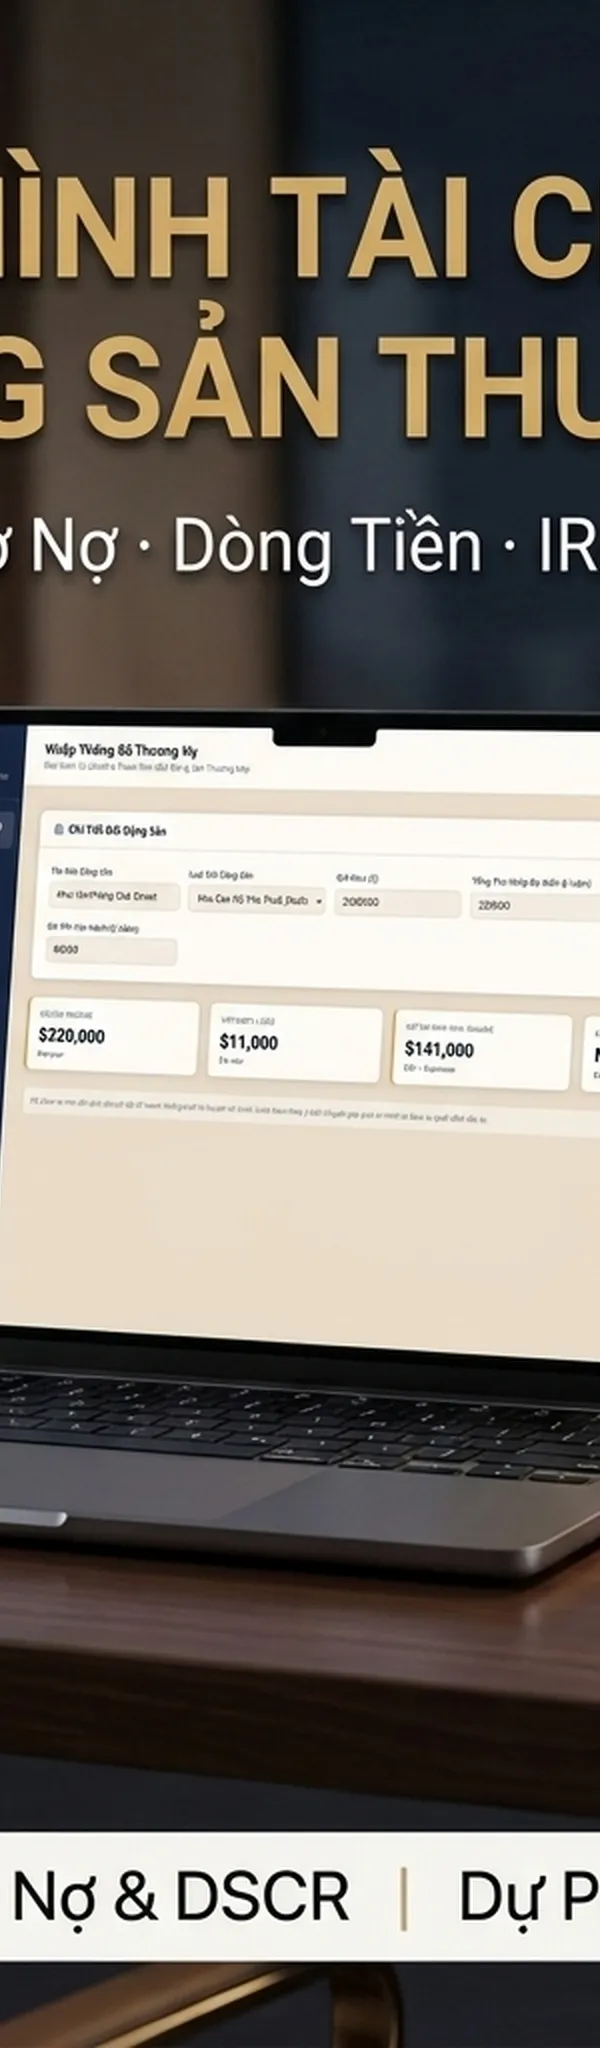
Mô Hình Tài Chính Bất Động Sản Thương Mại
Công cụ tính toán tỷ lệ vốn hóa Cap Rate, phân tích dòng tiền nợ và lập bảng độ nhạy dự án bất động sản.
24 US$529.000 ₫
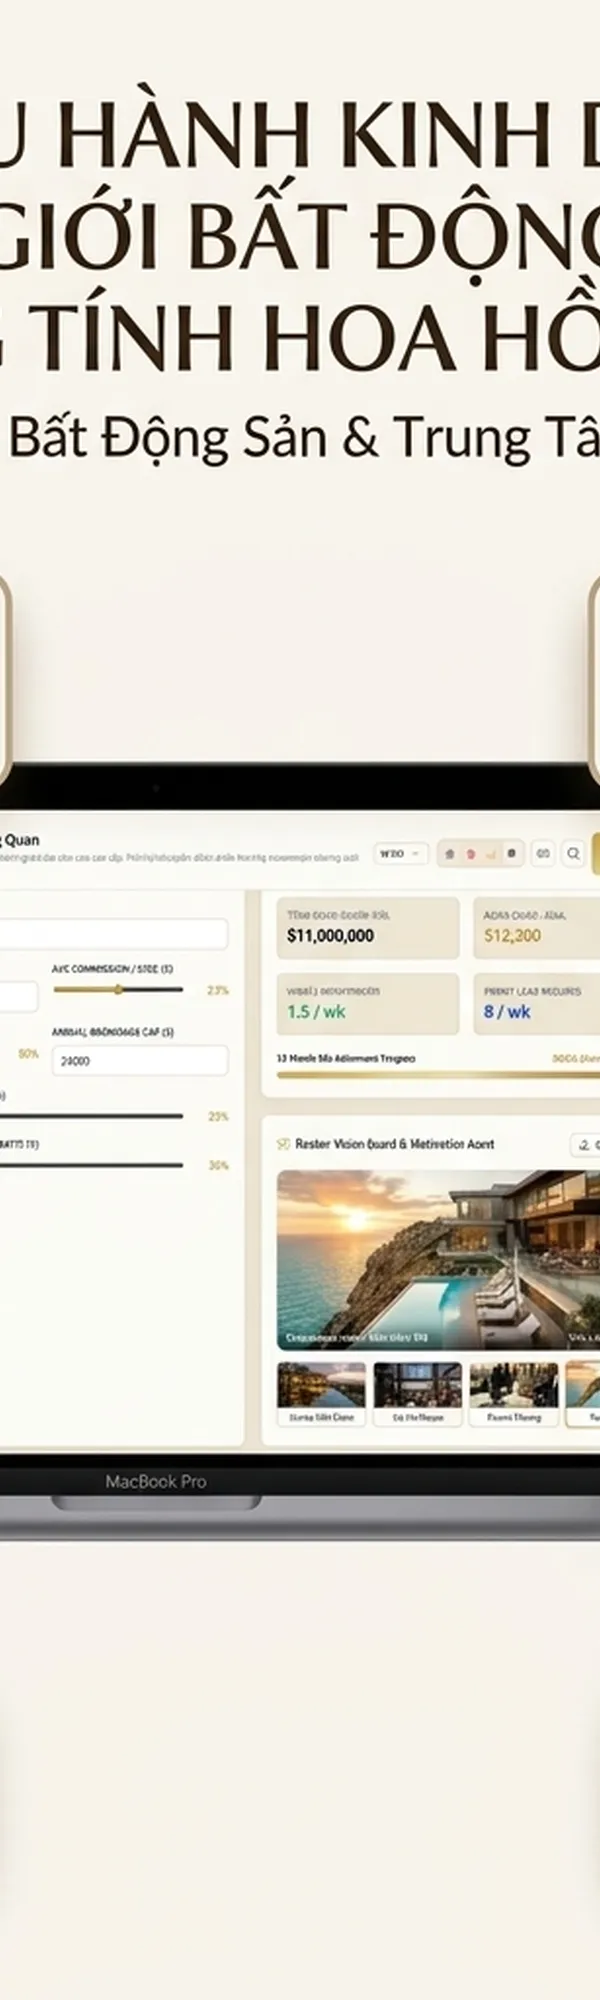
Bảng Kế Hoạch Kinh Doanh Bất Động Sản 12 Tháng & Tính GCI
Hệ điều hành kinh doanh ngoại tuyến cho môi giới bất động sản với công cụ tính ngược mục tiêu GCI và theo dõi KPI hàng ngày.
24 US$529.000 ₫

Trung Tâm Điều Hành & Tài Chính Doanh Nghiệp Nhỏ
Công cụ toàn diện theo dõi thu chi, tồn kho và các chỉ số kinh doanh cốt lõi dành cho chủ doanh nghiệp vừa và nhỏ.
29 US$629.000 ₫
Các bài viết trong chủ đề
Xem tất cả (17) → Chiến Lược Kinh Doanh & Định Giá Sản Phẩm
Nghệ Thuật $100M Offers Của Alex Hormozi: Phương Trình Giá Trị & Quy Tắc 100 Leads
Khám phá trọn bộ phương trình giá trị Value Equation của Alex Hormozi, quy trình đóng gói Grand Slam Offer và cỗ máy thu hút khách hàng Rule of 100 Leads.
Xem cẩm nang Agency & Freelance
Hệ Điều Hành Tác Nghiệp Dành Cho Freelancer & Agency Kỹ Thuật Số
Vận hành agency hoặc dịch vụ freelance với hiệu suất vượt trội. Làm chủ cổng thông tin khách hàng, doanh thu định kỳ và quản trị dòng tiền.
Xem cẩm nang investing
Tư Duy Cấp Độ 2 Howard Marks: Bậc Thầy Chu Kỳ Thị Trường & Thẩm Định Rủi Ro
Làm chủ tư duy cấp độ 2 của Howard Marks: nghệ thuật đi ngược đám đông, thẩm định chu kỳ thị trường tâm lý tham lam - sợ hãi và biên an toàn đầu tư.
Xem cẩm nang Venture Capital & Contrarian Strategy Architecture
Peter Thiel Zero to One & Tư Duy Khác Biệt: Cẩm Nang Chiến Lược Toàn Diện
Khám phá triết lý Zero to One của Peter Thiel, câu hỏi contrarian tìm chân lý ẩn giấu, 7 câu hỏi sống còn cho startup và cách thoát khỏi bẫy cạnh tranh khốc liệt.
Xem cẩm nang Bất Động Sản
Hướng Dẫn Toàn Diện Về Lập Kế Hoạch Kinh Doanh Bất Động Sản & Tính Toán Ngược GCI
Hướng dẫn lập kế hoạch kinh doanh bất động sản. Làm chủ phương pháp tính ngược GCI, chỉ số KPI hàng ngày và quản trị đường ống giao dịch.
Xem cẩm nang Real Estate
Phân Tích Thị Trường Bất Động Sản Trong Bối Cảnh Lãi Suất Vay 7%
Chiến lược phân tích thị trường BĐS khi lãi suất vay đạt 7%. Làm chủ mô hình tính toán tài chính, quản lý phễu khách hàng và định giá thực tế.
Xem cẩm nang
Cụm chủ đề
Tiền bạc, Kinh doanh & Bất động sản
Mô hình tài chính, bất đối xứng rủi ro, thẩm định bất động sản và hệ thống tích lũy tài sản bền vững.
Hỏi Yinyang Masters ngay trong trợ lý AI của bạn
Nhận cùng phép tính và gợi ý ngay trong khung chat: thêm app Yinyang Masters miễn phí rồi hỏi bằng lời thường. Không cần tài khoản.
Thử hỏi: “Tìm bài hướng dẫn Yinyang Masters về bắt đầu thực hành tâm linh mỗi ngày.”