商业地产承销与资本化率 (Cap Rate) 财务建模权威指南
商业地产承销是评估资产运营风险、预测净现金流并确定收益性资产公允价值的量化流程。与主要依赖周边房产对比销售的单户住宅不同,商业地产价值根本上取决于物业本身的财务表现与现金流创造能力。
无论您是在评估多租户零售街区、工业物流仓储还是大型多户公寓园区,严谨的财务承销都要求深入理解净营业收入 (NOI)、资本化率 (Cap Rate)、债务偿付约束以及多变量敏感性分析。
1. 深度解析净营业收入 (NOI)
净营业收入是商业地产金融的基础指标。它衡量物业在扣除还本付息、折旧摊销、重大资本支出以及所得税之前,核心日常运营所产生的净现金流入。
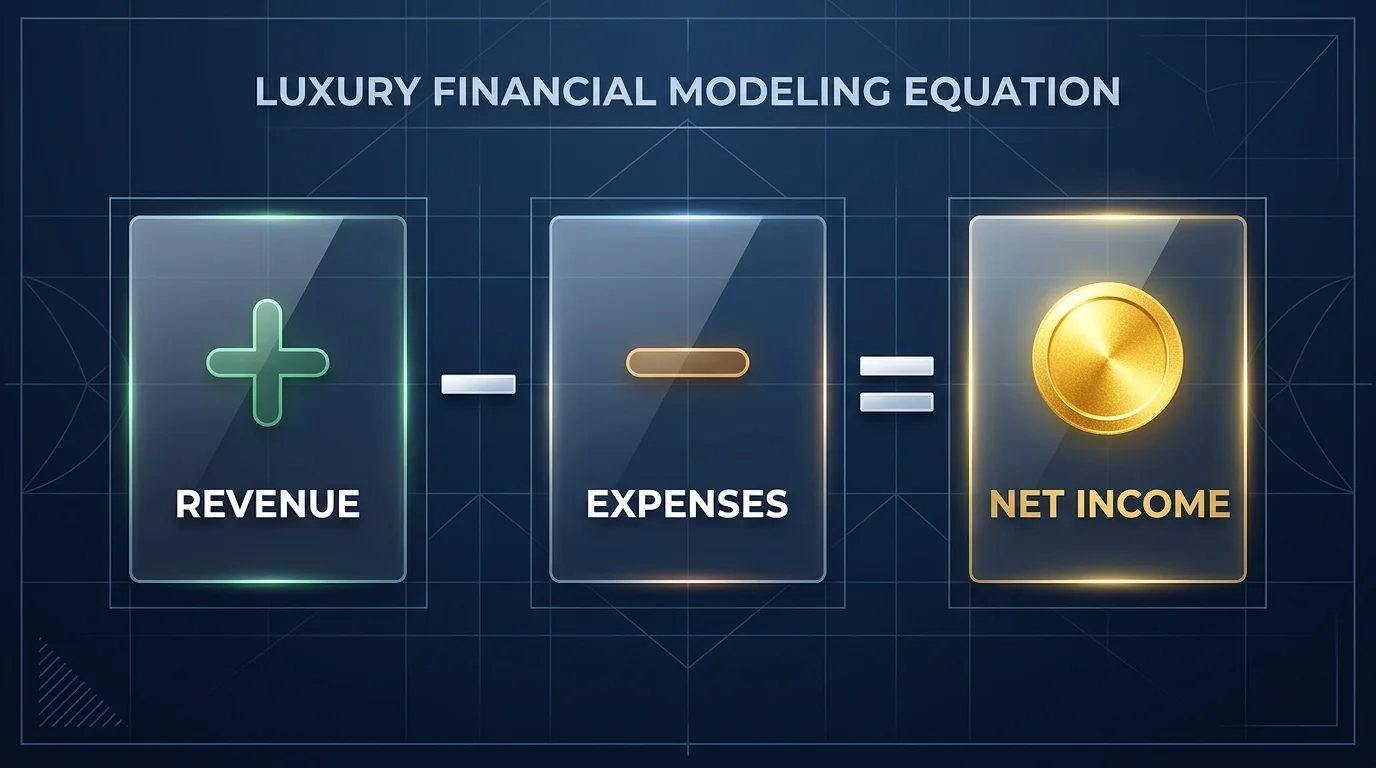
行业通用计算逻辑如下:
$$\text{潜在总收入 (PGR)} - \text{空置与坏账损失} = \text{有效总收入 (EGR)}$$ $$\text{有效总收入 (EGR)} - \text{运营支出 (OpEx)} = \text{净营业收入 (NOI)}$$
计入运营支出 (OpEx) 的核心项目:
- 物业税与市政评估税费
- 财产险、责任险及不可抗力灾害险
- 现场及第三方物业资产管理费 (通常占 EGR 的 3% 至 6%)
- 日常设备维修保养、预防性维护与保洁保安服务
- 绿化除雪、垃圾清运等园区公共维护开支
- 未直接向租户分摊收回的公共区域水电能源费
严禁计入 NOI 的非运营支出:
- 银行抵押贷款的本金与利息偿付 (债务支出)
- 屋顶整体翻新、停车场重铺等重大资本改良支出 (CapEx)
- 新租户定制装修补贴 (TI) 与招商经纪佣金 (LC)
- 业主个人所得税及个人开销
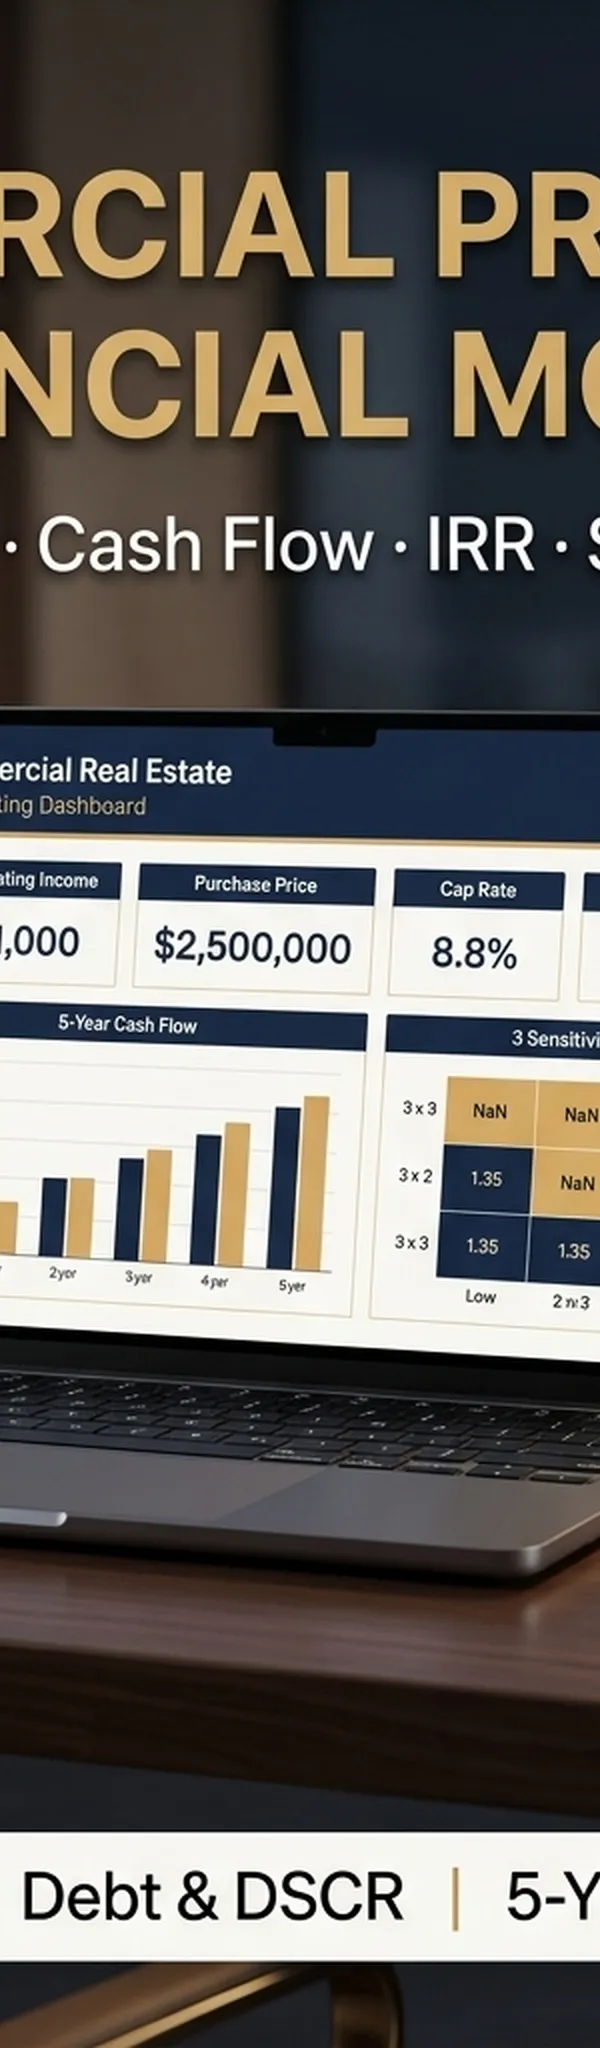
保持这一界限至关重要,因为 NOI 必须纯粹反映房地产物理资产本身的创收能力,与特定买方的杠杆结构完全脱钩。在 商业地产财务建模分析系统 中,该支出计划表均已实现标准化排布与比率自动审计。
免责声明:本交互工具仅供个人实践与参考,不替代任何专业财务或医疗建议。
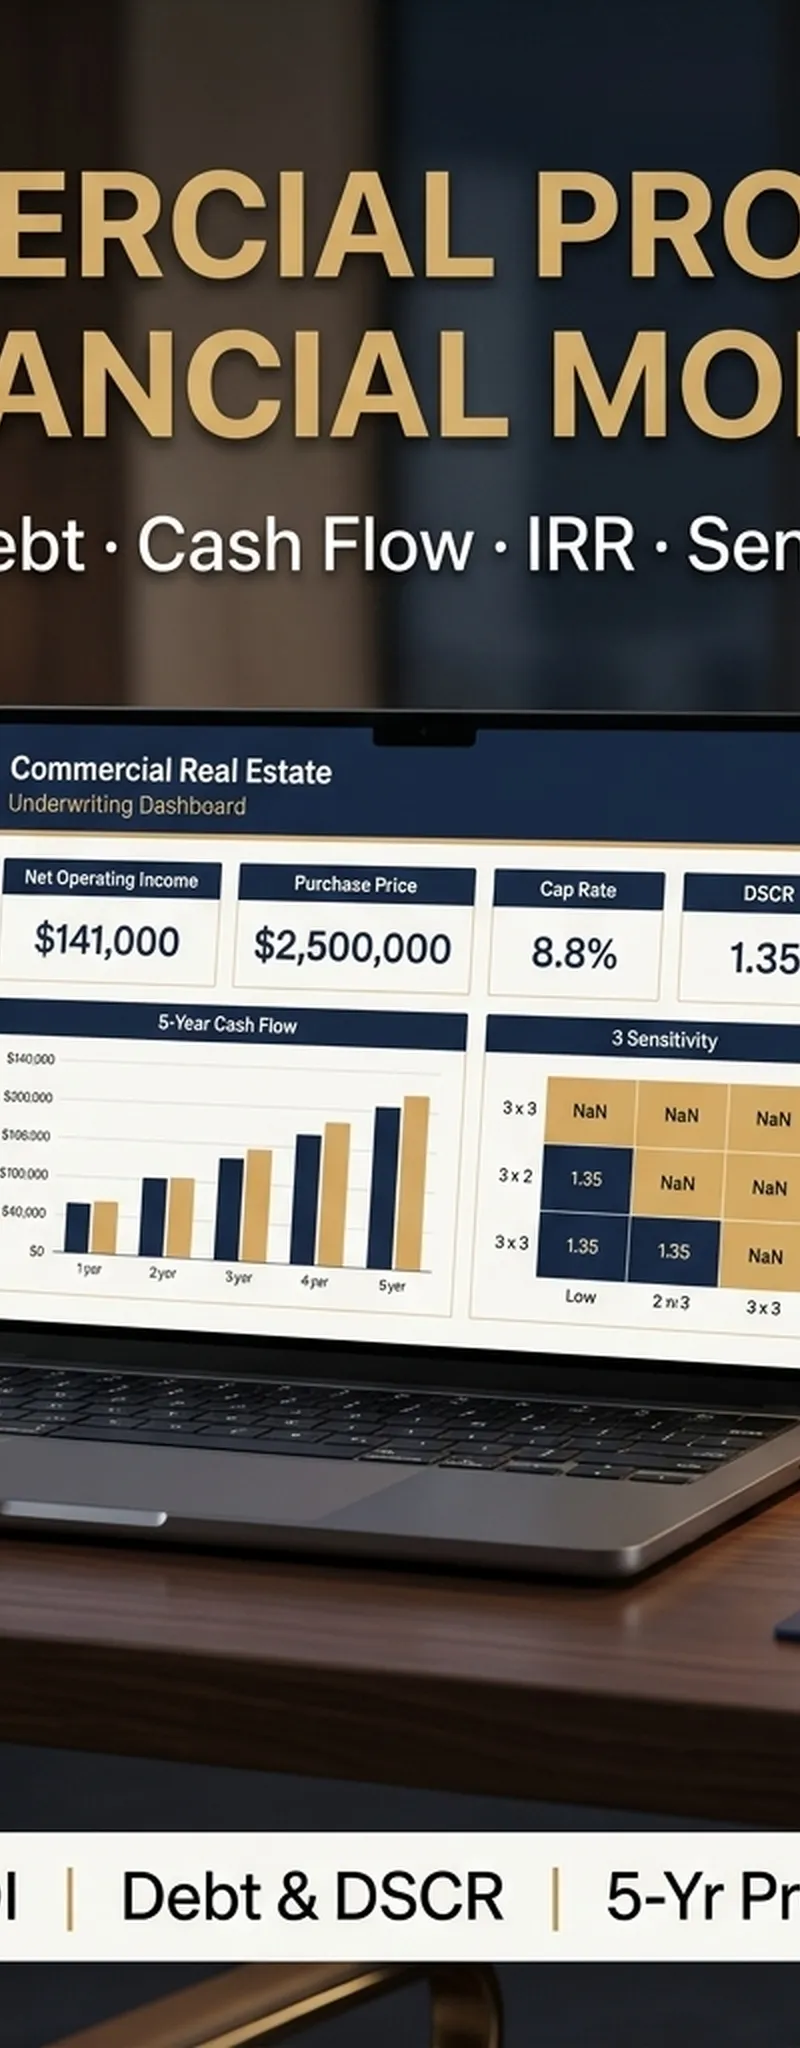
2. 揭秘资本化率 (Cap Rate)
资本化率代表无杠杆全现金收购该商业物业时所获得的年化预期回报率:
$$\text{Cap Rate} = \frac{\text{净营业收入 (NOI)}}{\text{资产购买总价}}$$
资本化率波动的核心驱动因素:
- 资产类别与建筑品质:甲级医疗办公楼因租约稳固、违约率极低,通常以较低的资本化率成交 (对应高估值倍数);而老旧丙级工业厂房则需要更高的 Cap Rate 以补偿买方的维修改造风险。
- 基准宏观利率环境:资本化率与十年期国债收益率之间长期维持 150 至 300 个基点的合理利差。当基准无风险利率上升时,Cap Rate 随之扩张,对资产估值造成下行折价压力。
- 租约责任结构:租户自行承担税费、保险和维护的净租赁模式 (Triple Net - NNN),其 Cap Rate 显著低于由房东独自承担通胀成本压力的全包毛租约模式。
3. 商业地产主要资产类别 Cap Rate 对比矩阵
| 商业地产资产类别 | 典型资本化率区间 | 投资风险特征 | 主流租约结构 | 核心运营成本驱动因素 |
|---|---|---|---|---|
| 甲级优质多户公寓 | 4.25% - 5.50% | 防御型 / 极低风险 | 住宅毛租约模式 | 租客频繁换租、获客营销与套内翻新开支 |
| 工业现代物流仓储 | 4.75% - 6.00% | 低至中等风险 | 三重净租赁 (NNN) | 屋顶大修储备金、重载货车地面维护 |
| 郊区专业医疗诊所楼 | 5.50% - 6.75% | 中等稳健风险 | 调整型净租赁 / NNN | 医疗级新风合规要求、特种废物清运 |
| 社区生鲜零售商街 | 6.00% - 7.50% | 中高风险 | 三重净租赁 (NNN) | 主力超市客流稳定性、公摊维护 (CAM) |
| 乙级/丙级郊区写字楼 | 7.50% - 9.50% | 周期波动 / 高风险 | 全包服务型毛租约 | 租约到期空置高企、公共能耗与保洁费用暴涨 |
4. 贷款规模与偿债备付率 (DSCR)
商业按揭贷款机构审批项目时,并不单纯依赖借款人的个人信用分,而是通过 偿债备付率 (DSCR) 严密评估标的资产自身的还本付息能力:
$$\text{DSCR} = \frac{\text{净营业收入 (NOI)}}{\text{年度还本付息总额 (本金 + 利息)}}$$
大多数商业贷款机构强制要求最低 DSCR 达到 1.20x 至 1.30x。这意味着资产每产生 1.00 美元的硬性还贷支出,必须至少有 1.20 至 1.30 美元的净营业收入提供支撑,形成防御突发退租的必要安全垫。
例如,若某物业年度 NOI 为 240,000 美元,对应年化还贷需求为 200,000 美元,其 DSCR 刚好为 1.20x。若主力租户退租导致 NOI 降至 190,000 美元,该资产即陷入技术性违约危机 (DSCR 降至 0.95x)。
商业与住宅跨界经纪人在规划佣金目标时,常通过 12个月地产经纪人业务规划与GCI计算器 进行逆向测算,以确保自身咨询团队具备充沛的现金流防线。
5. 多变量敏感性分析矩阵
静态财务模型在波动的商业地产周期中极其危险。专业承销团队必须构建敏感性压力测试矩阵:
- 退出资本化率 (Exit Cap Rate) 敏感性:推演 5 年持有期结束时,若市场 Cap Rate 上升 50 至 150 个基点对投资人总回报率的冲击。
- 空置率压力测试:模拟宏观经济衰退期空置率从 5% 翻倍至 10% 时,投资人的现金回报率表现。
- 再融资利率变动:评估固定利率气球贷到期后,转为高浮动利率时资产的承压极限。
借助 商业地产财务建模分析系统 等专业独立工具,分析师可直接生成双向敏感性矩阵。此外,通过 小型企业全流程运营指挥中心 可以将投资并购实体自身的行政运营成本与项目资产回报实现协同跟踪。
6. 股权分配瀑布流结构 (Equity Waterfall)
在商业地产私募基金与联合投资中,现金流分配通常遵循层级分明的阶梯式瀑布流机制:
- 本金优先返还:所有可分配现金流首先 100% 支付给有限合伙人 (LP),直至其全部收回初始投入的本金。
- 优先投资回报 (Preferred Return):其次,LP 投资人按年化约定比率 (通常为年复利 7% 至 9%) 获取优先固定分红。
- 第一超额业绩提成 (Promote Tier 1):在满足优先回报后,项目发起人 (GP) 开始享有超额分红分成 (通常为 GP 获得 20%,LP 获得 80%),直至项目整体内部收益率 (IRR) 达到二次门槛 (如 14%)。
- 第二超额业绩提成 (Promote Tier 2):当综合回报超过 14% IRR 时,GP 的业绩分成比例可提高至 30% 或 40%,充分激励操盘团队的卓越执行。
专题核心拓展与实践联动
为在同一专题领域深化实践效果并构建完整的执行闭环,建议结合以下核心指南:
- 实践 加密货币交易日志模板与系统化风险纪律实操指南 中的执行方案,系统性夯实日常工作与习惯的基础架构。
- 探索 F.I.R.E. 财务自由提前退休法则与计算器指南 解析的核心原则,进一步拓展思维深度并提升专注清晰度。
- 应用 现代自由职业者与精品商业咨询机构运营系统权威手册 提供的实战指南,持续保持长期行动惯性与确定性突破。
7. 常见问题解答 (FAQ)
商业地产投资中多少的资本化率算合理?
理想的 Cap Rate 取决于宏观利率基准、物业所处地段、资产类别及投资人的风险偏好。在低利率与核心都市圈,高品质甲级公寓 Cap Rate 通常在 4.5% 至 5.5% 之间体现出防御属性;而下沉市场的商业街区或老旧写字楼往往需要 7.5% 至 9.0% 的收益率以弥补空置与再招商风险。
净营业收入 (NOI) 与扣除债务后的净现金流有什么根本区别?
净营业收入 (NOI) 反映的是不考虑外部融资杠杆、折旧及个人所得税时,物理资产本身的纯粹经营现金流。而扣除债务后的净现金流则是指在履行了硬性银行贷款本息还付并预留资本储备金后,最终实际归属于股权投资人可支配的银行存款。
为什么商业贷款银行普遍要求偿债备付率 (DSCR) 至少达到 1.25x?
商业按揭机构设定 1.25x 的最低安全门槛,是为了确保物业拥有 25% 以上的经营利润缓冲垫。这一冗余空间能在突发租客违约、市政税费骤增或市场空置率短期上升时,最大程度避免贷款沦为不良违约资产。
三重净租赁 (NNN) 与全包毛租约 (Full Service Gross) 的核心区别是什么?
在三重净租赁 (NNN) 架构下,租户除了支付固定基础租金外,还按承租比例全额承担房产税、建筑保险及公共区域维护费 (CAM)。而在全包毛租约下,租户仅支付一笔全包固定租金,由业主全额承担运营成本因通货膨胀而暴涨的财务风险。
8. 总结与行业最佳实践
商业地产承销不仅是严密的量化财务工程,更是一门实战性的资产运营风控艺术。通过掌握 NOI 的标准化梳理、客观匹配市场 Cap Rate 并坚守偿债约束,投资者与商业地产经纪人能够以机构级水准承销资产,在多变的市场周期中实现确定性资本增值。
探索实时宏观监测、市场催化剂与机构资金流向情报。
宏观专项分析:评估商业地产债务到期高峰、影子银行再融资流动性与写字楼资本化率调整。
参考文献与研究资料
- [1]SEC Investor.gov — Real Estate Investment Trusts (REITs) ↗
- [2]U.S. Small Business Administration — Manage Your Finances ↗
了解完整事实核查与医疗/财务免责声明,请参阅 编辑方针.
本指南提到的工具

本主题指南
查看全部 (17) → 商业战略与要约架构
Alex Hormozi $100M Offers:价值方程与百次触达引流法则指南
深度解析 Alex Hormozi 的 $100M Offers 价值方程架构、Grand Slam 无法拒绝的要约设计,以及 Rule of 100 Leads 规模化获客引擎。
阅读指南 机构与自由职业
现代自由职业者与精品商业咨询机构运营系统权威手册
高效运营数字化咨询机构或独立服务业务。全面掌握客户专属门户、月度持续服务收入管线以及稳健现金流运营体系。
阅读指南 investing
霍华德·马克斯二阶思维与市场周期尽职调查指南
深度解析霍华德·马克斯二阶思维体系:洞悉市场钟摆心理规律、资产安全边际测算、逆向投资逻辑与全周期尽职调查矩阵。
阅读指南 Venture Capital & Contrarian Strategy Architecture
彼得·蒂尔《从0到1》与逆向思考:终极创业战略指南
深度解析彼得·蒂尔《从0到1》核心哲学、逆向事实洞察、初创企业7大关键生存问题,彻底避开恶性竞争陷阱,打造垄断壁垒。
阅读指南 房地产
房地产经纪人年度业务规划与GCI逆向目标设定权威指南
全方位房地产业务规划指南。深入解析GCI逆向推导模型、经纪人每日高产出KPI以及交易漏斗各阶段转化率管控。
阅读指南 Real Estate
7% 房贷利率环境下的房地产市场分析与战略规划指南
深入剖析 7% 房贷利率对购房者实际承力与房产流速的结构性影响,掌握逆向佣金测算与房源精准定价策略。
阅读指南
主题专栏
商业财富与不动产投资
非对称风险把控、商业底层逻辑与跨越周期的财富积累系统。
在 AI 助手中直接询问 Yinyang Masters
在聊天中获得同样的计算与指引:添加免费的 Yinyang Masters 应用,然后用日常语言提问。无需注册账号。
试着问: “找一篇关于开始每日灵性练习的 Yinyang Masters 指南。”