小型企业现金流精细化管理与利润率优化权威架构
根据权威小企业管理局发布的统计数据,超过 82% 的初创与成长型企业倒闭,直接诱因皆为现金流管理不善。一家企业完全可能拥有亮眼的账面营收、充沛的客源流量与强劲的销售业绩,但如果资金被漫长的应收账款周期、过量库存积压或无节制的经常性开支死死套牢,依然会在极短时间内遭遇流动性枯竭而宣告破产。
深刻体悟“账面会计利润”与“银行真实可支配现金”之间的本质割裂,是区分平庸店主与成熟企业操盘手的试金石。本指南全面解构小企业财务运作的核心动力学,建立高可靠性的周度损益 (P&L) 跟踪节律,并提供科学测算经营盈亏平衡点的标准化工具。
1. 账面净利润 vs 经营现金流:决定生死的认知边界
许多初次创业者极易将权责发生制下的 损益表净利润 (Net Income) 与 银行对公账户活期余额 混为一谈。这种危险的错觉是引发急性资金断流的罪魁祸首:
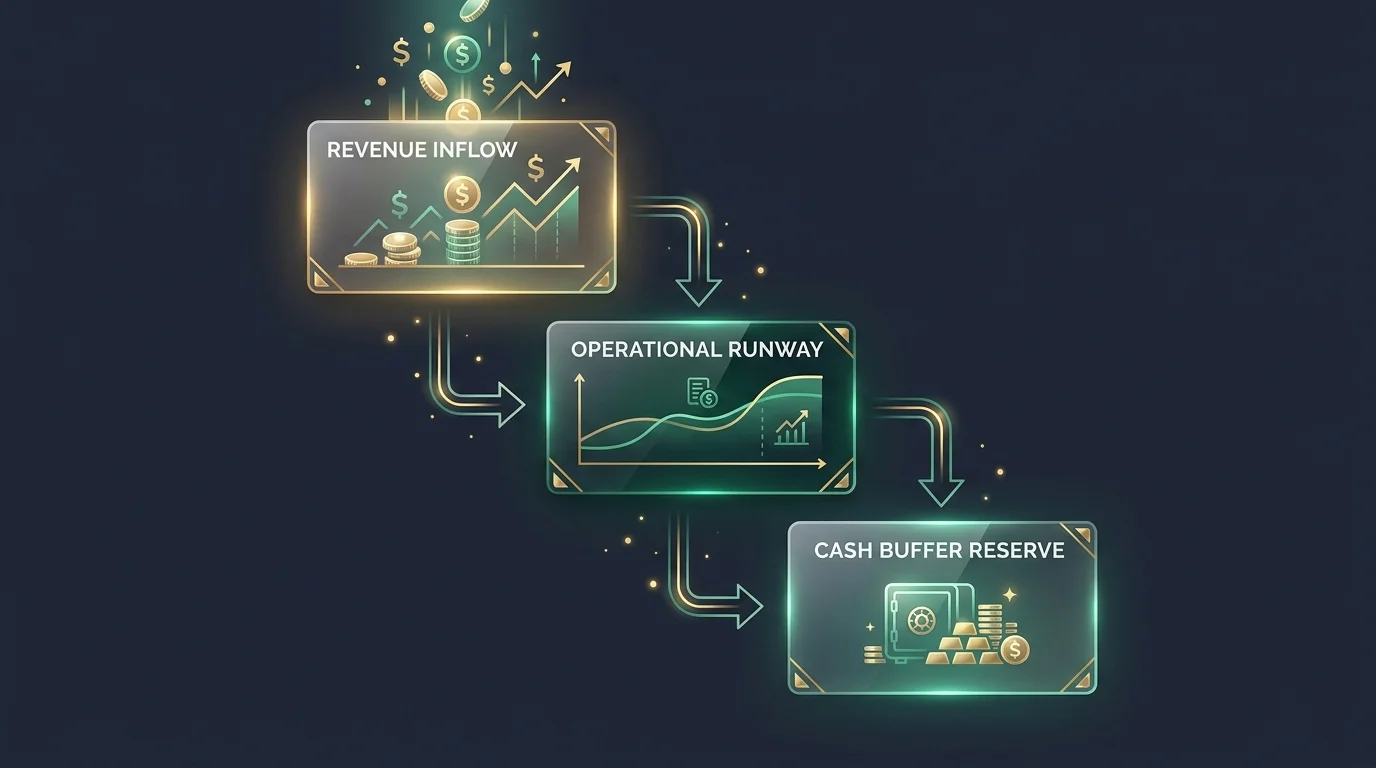
- 净利润 (Net Profit):衡量特定财务周期内核算收入减去对应成本费用的纯会计概念。它完全不反映客户是否已经实际打款结清,也不体现供应商货款在何时必须刚性支付。
- 经营性现金流 (Operating Cash Flow):是指在物理维度上真实流入与流出企业商业银行对公账户的法定货币净值。
假定您的创意机构或咨询工作室本月签约并确认了 50,000 美元服务合同,且账期为 30 天,财务报表将显示 50,000 美元的收入;但若团队刚性工资与核心软件采购费用合计 30,000 美元必须在当月中旬刚性划扣,在缺乏充裕活期储备金的前提下,企业将瞬间陷入透支违约泥潭。
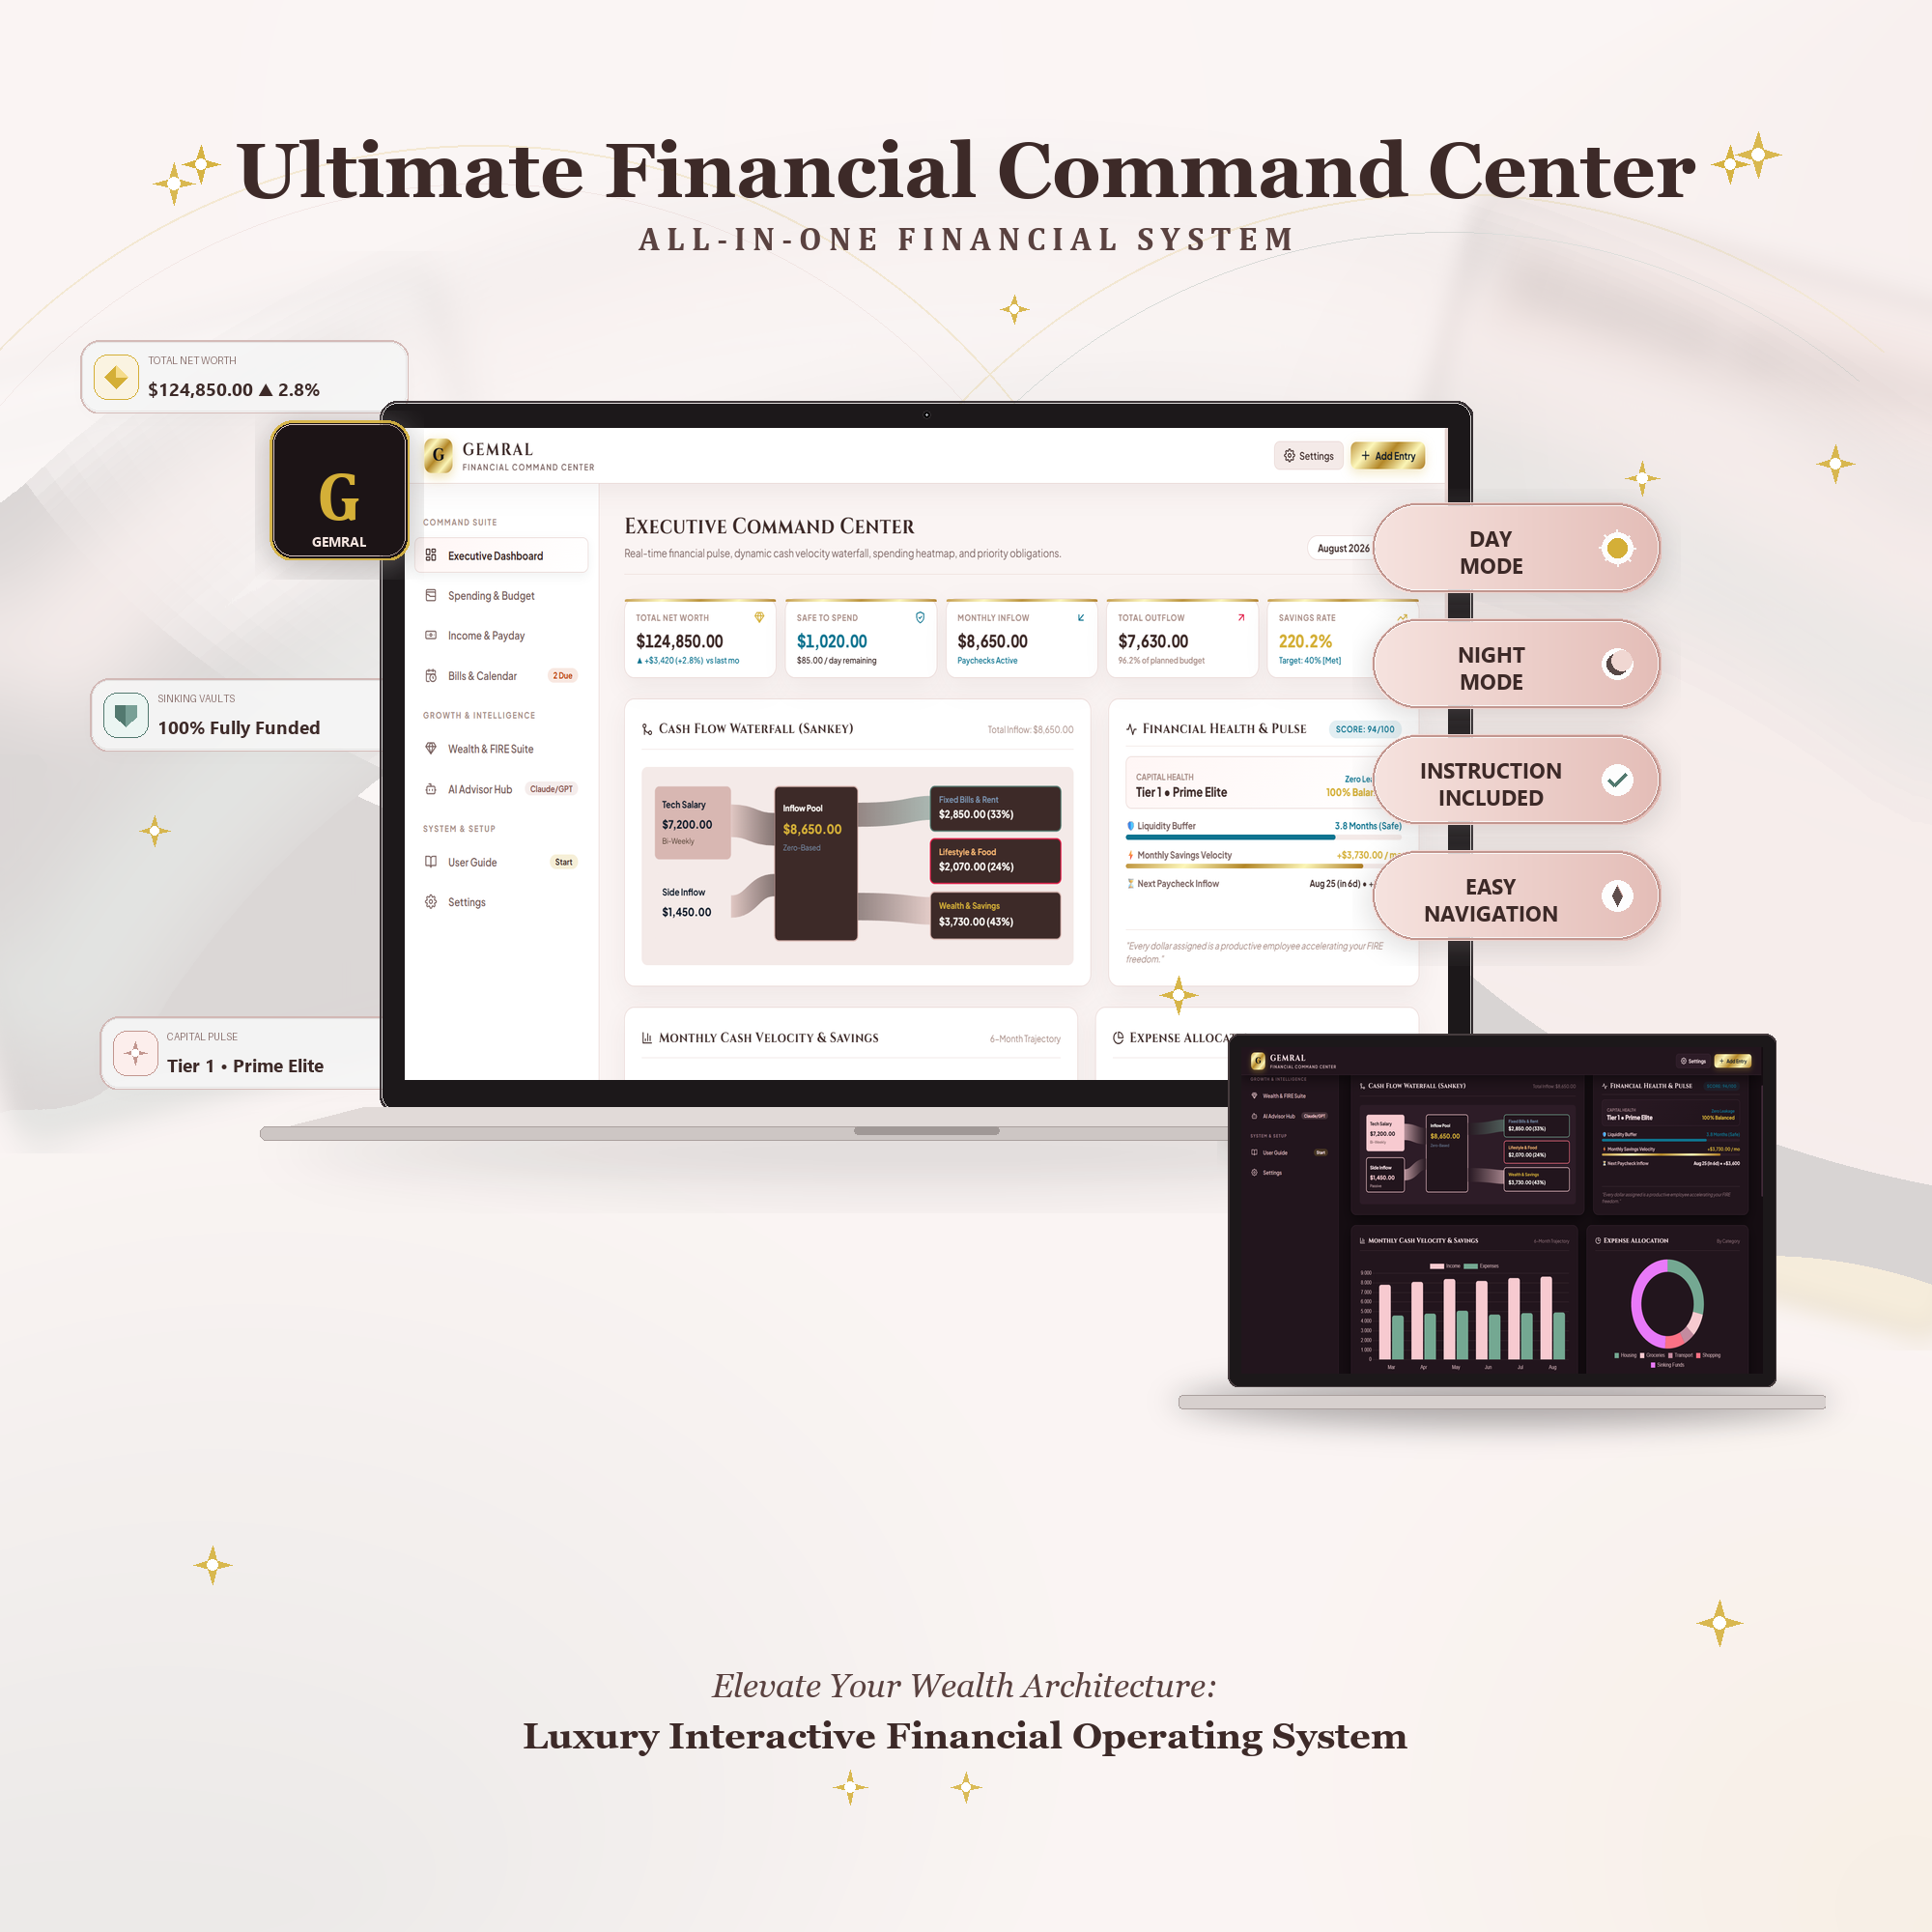
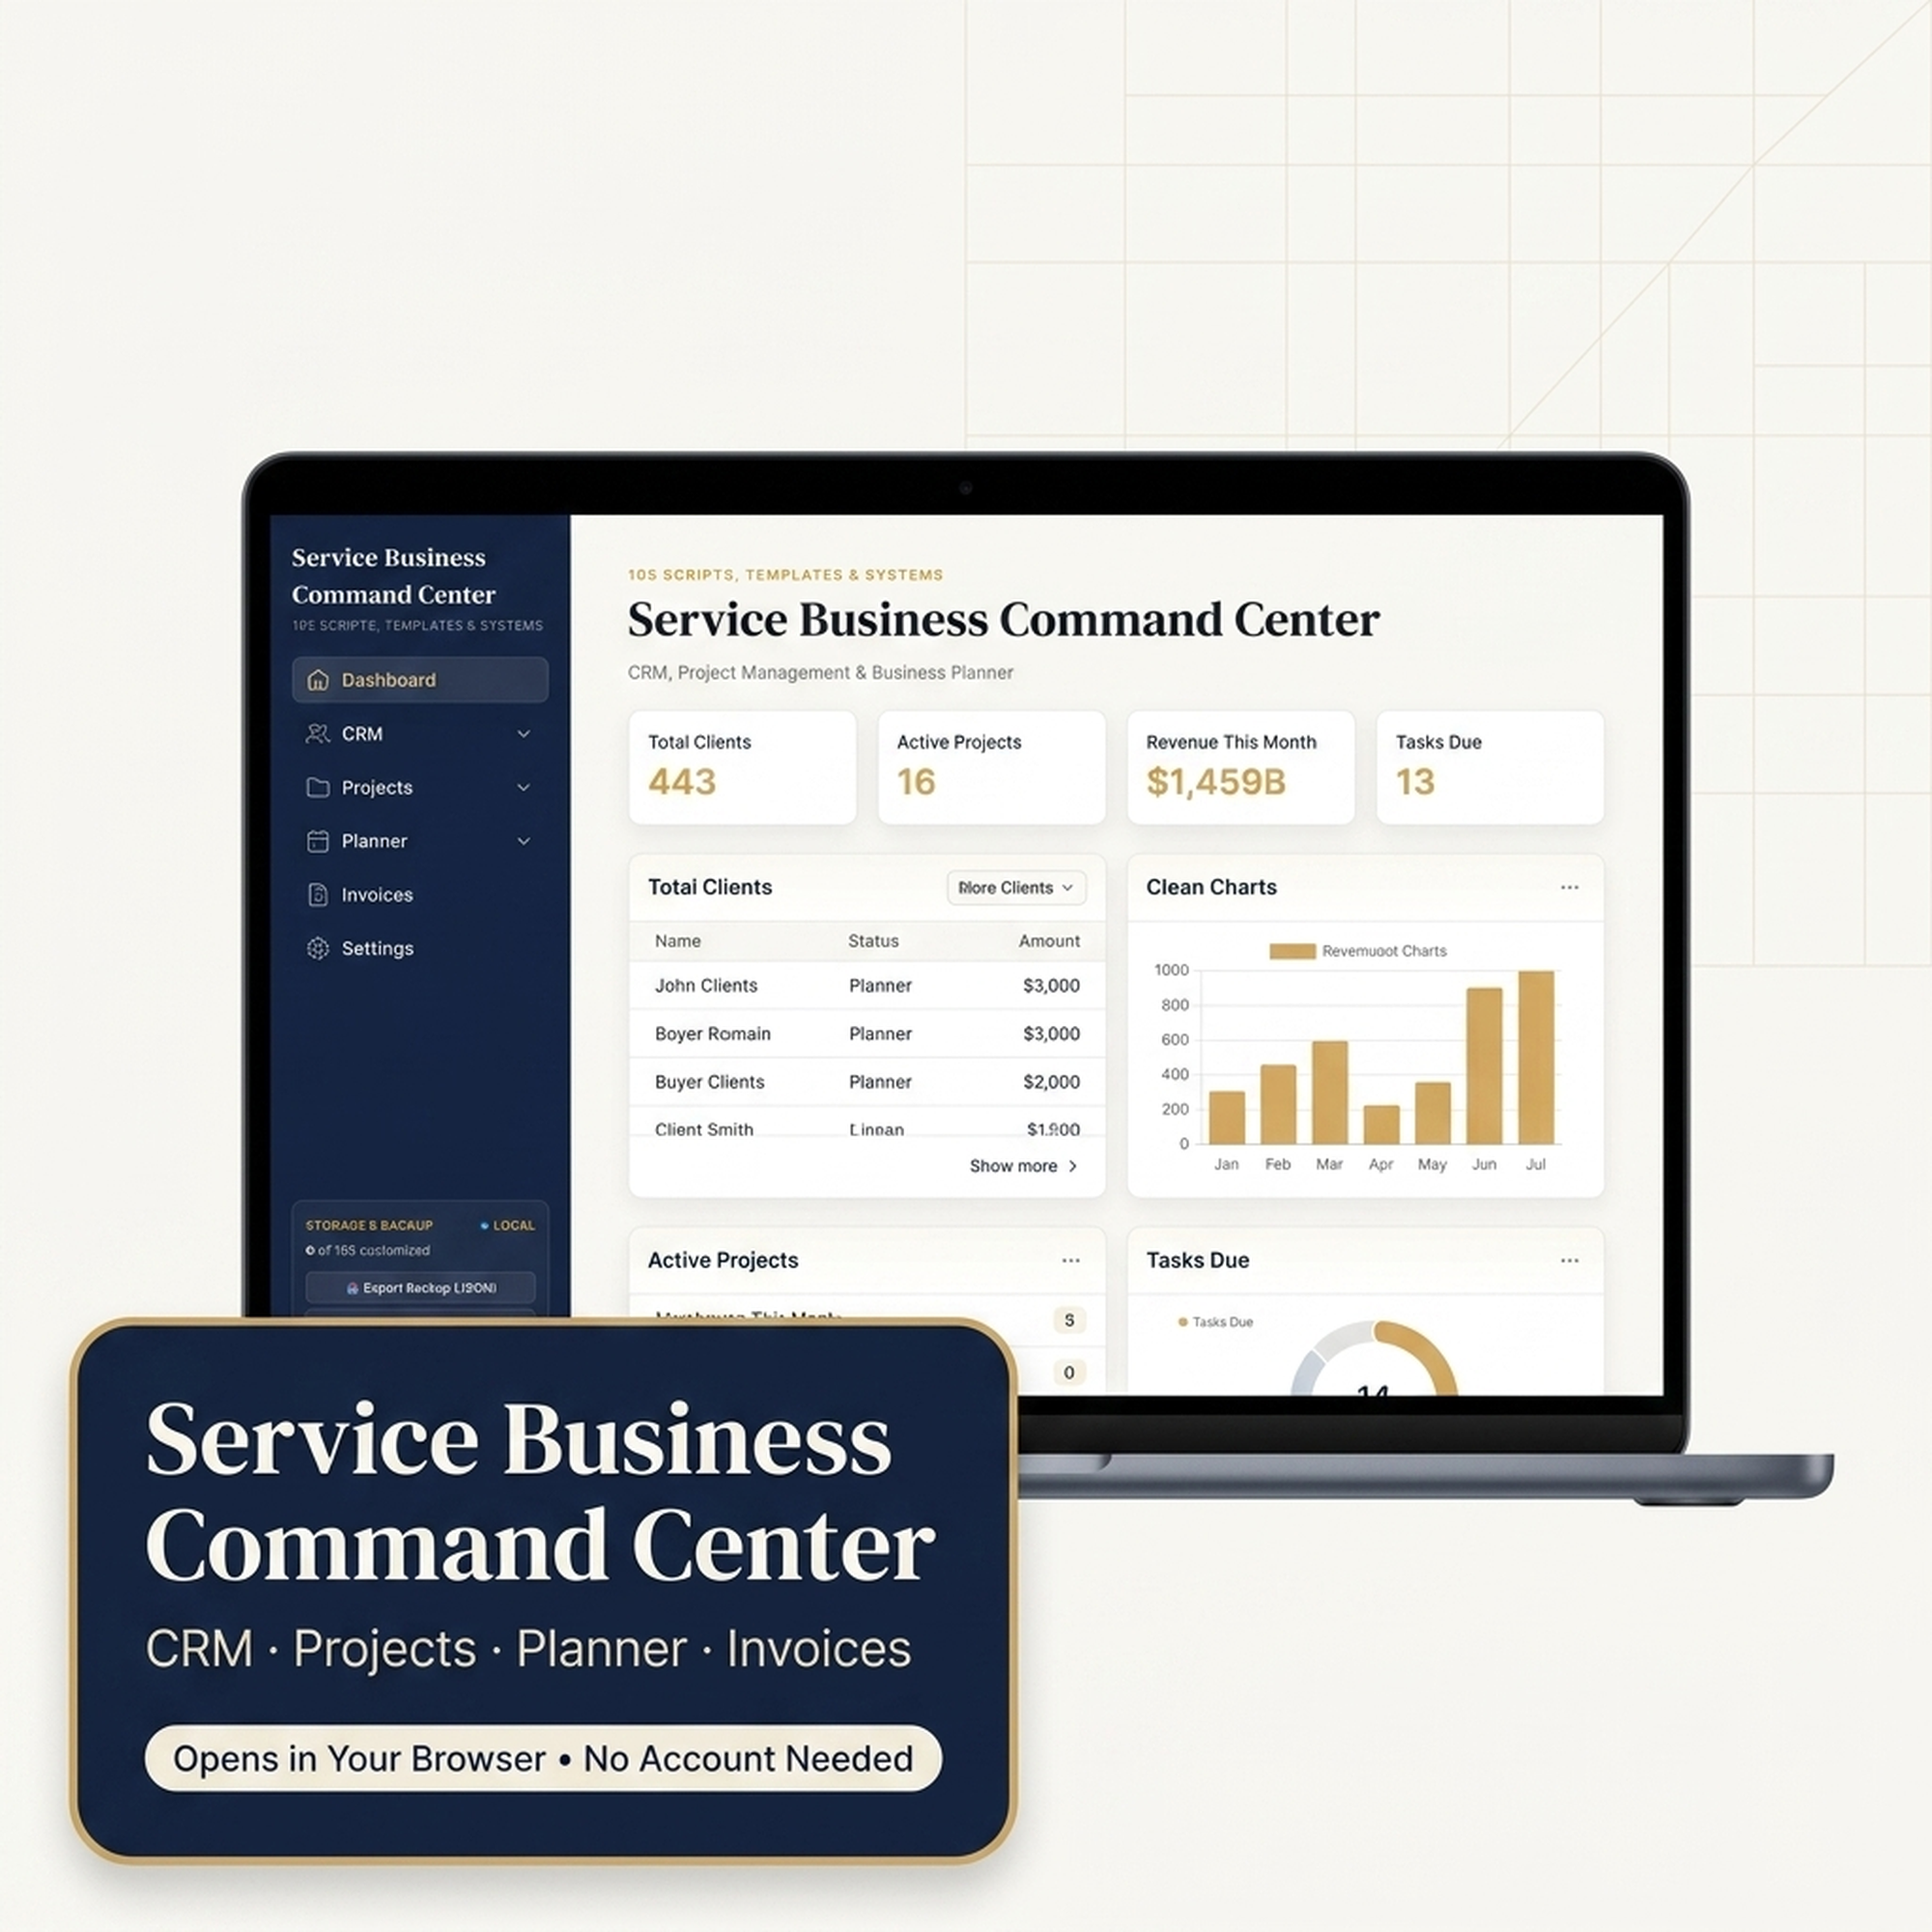
为了在摆脱昂贵会计软件按月扣费的同时实时洞察这一差额,独立经营者普遍选用 小型企业全流程运营指挥中心 进行全景监控。
免责声明:本交互工具仅供个人实践与参考,不替代任何专业财务或医疗建议。
2. 精确测算企业运营盈亏平衡点 (Break-Even Point)
任何企业主都必须熟稔自身的 经营盈亏平衡点 (BEP)——即在不发生亏损的前提下,覆盖全部固定运营费用与变动成本所需的最低销售额:
$$\text{保本销售额} = \frac{\text{月度固定运营总开支}}{\text{边际贡献率}}$$
其中: $$\text{边际贡献率} = \frac{\text{销售收入} - \text{直接变动成本 (COGS)}}{\text{销售收入}}$$
实操推演案例:
- 月度固定刚性开支:12,000 美元 (场地租金、员工底薪、基础工具、行政杂费等)。
- 平均客单价:200 美元
- 单笔直接变动成本:60 美元 (支付渠道手续费、直接耗材及按件外协支出)。
- 单笔边际贡献额:200 美元 - 60 美元 = 140 美元 (边际贡献率达 70%)。
- 月度保本销售额:12,000 美元 / 0.70 = 17,143 美元/月 (对应整整 86 笔成交)。
明确知道企业每月必须斩获 17,143 美元方能维系基础生存,团队才能制定出毫无歧义的日度与周度销售硬指标。
3. 小型企业三层级预算储备管理体系
为确保在行业季节性波动周期中从容立足,企业主应将资金科学切分为三个相互隔离的专用银行层级:
| 资金账户层级 | 建议保留资金缓冲量 | 收入切分比例 | 核心运营功能边界 | 权限管控与支付安全机制 |
|---|---|---|---|---|
| 第一层:日常运营开支 (OpEx) | 覆盖 1.5 至 2.0 个月刚性支出 | 净营业额的 50% 至 65% | 支付日常团队薪酬、采购发票结清、水电办公开销 | 配备实体企业借记卡、高频收付 |
| 第二层:税费与监管专用储备 | 预估全额法定税款总额 | 毛利润的 20% 至 30% | 预缴季度所得税、年度特许经营规费与年审审计金 | 严禁绑定日常支付介质、单向划转 |
| 第三层:战略抗风险与增长储备 | 覆盖 3.0 至 6.0 个月固定费用 | 净利润的 10% 至 20% | 抵御突发宏观危机、平抑行业淡季波动、重大设备购置 | 高息商业储蓄账户或离线私密存储 |
4. 建立严谨的周度现金流审计节律
现金流管控绝非年终报税时的临时补救,而是一套必须融入骨髓的周度作战常规:
- 每周一上午 (应收账款全面清查):审计逾期账单。针对逾期 7 天、14 天或 30 天的欠款立即触发标准化催款通知与商务跟进。
- 每周三中午 (供应商应付账款审计):核对即将到期的外协发票。在不逾期的前提下争取早付折扣,兼顾商业信用与营运资金留存。
- 每周五下午 (全盘现金闪电对账):核对所有对公账户期末余额。通过 个人与商业财务全景指挥中心 将企业账目与个人净资产全盘打通。
- 月末最后一个工作日 (损益偏差复盘):严谨比对实际发生开支与年初预算差异。针对以服务为核心的咨询团队,借助 商业服务全流程指挥中心 精准审计常年服务协议的消耗进度。
专题核心拓展与实践联动
为在同一专题领域深化实践效果并构建完整的执行闭环,建议结合以下核心指南:
- 实践 沃伦·巴菲特 5/25 定律与誓死规避目标规划实战指南 中的执行方案,系统性夯实日常工作与习惯的基础架构。
- 探索 Alex Hormozi $100M Offers:价值方程与百次触达引流法则指南 解析的核心原则,进一步拓展思维深度并提升专注清晰度。
- 应用 商业地产承销与资本化率 (Cap Rate) 财务建模权威指南 提供的实战指南,持续保持长期行动惯性与确定性突破。
5. 常见问题解答 (FAQ)
损益表净利润与经营现金流最根本的分野是什么?
净利润是权责发生制下计算出的纸面收益,衡量业务在特定周期的账面理论创收,无论款项是否已经真正到账。而经营现金流衡量的是物理层面进入企业对公银行账户的真实流动性。企业完全可能在纸面上展现高额利润,却因客户普遍拖延付款而在现实中宣告技术性破产。
小型企业如何准确计算经营保本点?
将每月全部固定刚性支出 (如房租、全职薪酬、软件费、基础保险) 除以边际贡献率。边际贡献率等于 (营收减去变动成本) 除以营收。该计算得出的数字即为企业维持不赚不赔所需达成的最低绝对现金销售额。
发展中的小型企业应当保持多少安全现金储备?
一家运营稳健的小型企业应当在专属应急账户中保留相当于 3 到 6 个月固定运营开支的流动资金储备,同时在日常主结算账户中常年维持覆盖 1.5 个月账单的流动缓冲。
如何以制度化手段消除应收账款拖欠隐患?
加速客户回款的高效举措包括:严格要求阶段性预付款机制 (如立项前支付 50% 首付款)、将长期客户全面转为自动划扣的月度常年服务制、设立“10天内结清享2%减免”的早鸟折扣激励,并对逾期欠款坚决按日加收逾期违约金。
6. 总结与战略建言
驾驭商业财务绝非大型上市公司的专利,而是每一位志在长远发展的实体创业者必须具备的基本生存素养。通过建立三层级账户资金防线、精准掌握保本红线并依托透明安全的私有化财务看板,您定能带领企业安然渡过所有周期暗礁,奠定基业长青的雄厚资本基石。
探索实时宏观监测、市场催化剂与机构资金流向情报。
互动商业财务模型:计算经营现金流流速、资金消耗速率安全边界及债务偿付保护指标。
参考文献与研究资料
- [1]U.S. Small Business Administration — Manage Your Finances ↗
- [2]IRS — Self-Employed Individuals Tax Center ↗
了解完整事实核查与医疗/财务免责声明,请参阅 编辑方针.
本指南提到的工具
本主题指南
查看全部 (17) → 机构与自由职业
现代自由职业者与精品商业咨询机构运营系统权威手册
高效运营数字化咨询机构或独立服务业务。全面掌握客户专属门户、月度持续服务收入管线以及稳健现金流运营体系。
阅读指南 商业战略与要约架构
Alex Hormozi $100M Offers:价值方程与百次触达引流法则指南
深度解析 Alex Hormozi 的 $100M Offers 价值方程架构、Grand Slam 无法拒绝的要约设计,以及 Rule of 100 Leads 规模化获客引擎。
阅读指南 房地产投资
商业地产承销与资本化率 (Cap Rate) 财务建模权威指南
掌握商业地产承销核心方法。深入解析资本化率计算、净营业收入 (NOI)、偿债备付率 (DSCR) 及多变量敏感性分析。
阅读指南 Quantitative & Crypto
加密货币交易日志模板与系统化风险纪律实操指南
系统化加密货币交易日志实操指南。掌握胜率分析、盈亏比测算、最大回撤控制与交易心智自律,实现稳定长效复利。
阅读指南 investing
霍华德·马克斯二阶思维与市场周期尽职调查指南
深度解析霍华德·马克斯二阶思维体系:洞悉市场钟摆心理规律、资产安全边际测算、逆向投资逻辑与全周期尽职调查矩阵。
阅读指南 career
离职补偿谈判核查清单:要查什么、可以争取什么、存款能撑多久
实用的离职补偿核查清单:签署期限、可谈判条款、税务、医保,以及裁员后如何计算应急资金能撑几个月。
阅读指南
主题专栏
商业财富与不动产投资
非对称风险把控、商业底层逻辑与跨越周期的财富积累系统。
在 AI 助手中直接询问 Yinyang Masters
在聊天中获得同样的计算与指引:添加免费的 Yinyang Masters 应用,然后用日常语言提问。无需注册账号。
试着问: “找一篇关于开始每日灵性练习的 Yinyang Masters 指南。”